1567 Sayılı Türk Parasının Kıymetini Koruma Hakkında Kanun, 25.02.1930 Tarihli ve 1433 Sayılı Resmi Gazete’de yayımlanarak, üç yıl süre ile geçerli olmak üzere, yürürlüğe girmiştir. Bununla birlikte, süresi defalarca uzatılmış ve en son 11.12.1970 Tarihli ve 1224 Sayılı Kanun ile süresiz hale gelmiştir.
1567 Sayılı Kanun’a aykırı fiiller geçmişte “suç” olarak tanımlanmış ve bu fiiller için hapis cezası da dahil olmak üzere çeşitli cezalar öngörülmüştü. Daha sonra, dışa açılan ekonominin gerekleri ve ekonomik suçlara sadece ekonomik yaptırım uygulanması ilkesi doğrultusunda, 24.05.1985 Tarihinde Resmi Gazete’de yayımlanarak yürürlüğe giren 3196 Sayılı Kanun ile anılan suçlar için hapis cezaları kaldırılmış ve sadece para cezası düzenlenmiştir.
12.10.2004 Tarihinde Resmi Gazete’de yayımlanarak yürürlüğe giren 5237 Sayılı Türk Ceza Kanunu ile birlikte cürümler ve kabahatler şeklindeki suç ayrımı tamamen terk edilmiş ve kabahatler suç olmaktan çıkarılmıştır. Bu ayrımın terk edilmesi ile uyumlu olarak, 1567 Sayılı Kanun da 30.12.2008 tarihinde Resmi Gazete’de yayımlanarak yürürlüğe giren 5827 Sayılı Kanun ile değiştirilerek, 1567 Sayılı Kanun’da belirtilen fiiller kabahat, yaptırımları ise Kabahatler Kanunu’na göre yaptırım şeklinde güncellenmiştir.
1567 Sayılı Türk Parasının Kıymetini Koruma Hakkında Kanun’un iş bu yazımızın tarihi itibariyle yürürlükte olan 1. Maddesi aynen; “Kambiyo, nukut, esham ve tahvilat alım satımı ve kıymetli madenler ve kıymetli taşlarla bunlardan mamul veya bunları muhtevi her nevi eşya ve kıymetlerin alım satımı, kıymetli madenlerin rafinajı ile tüm bu eşya ve kıymetlerin, ticari senetlerin ve tediyeyi temine yarayan her türlü vasıta ve vesikaların memleketten ihracı veya memlekete ithalinin tanzim ve tahdidine ve Türk Parasının kıymetinin korunması zımnında kararlar ittihazına Cumhurbaşkanı salahiyetlidir.” hükmünü taşımaktadır.
1567 Sayılı Kanun’un ilk halinde anılan Kanun maddesinde yer alan “Bakanlar Kurulu” ibaresi, 02.07.2018 Tarihli ve 700 Sayılı KHK.’nın 8. Maddesiyle “Cumhurbaşkanı” şeklinde değiştirilmiştir.
Bu bağlamda, Türk parasının kıymetini korumak amacıyla, Türk parasının yabancı paralar karşısındaki değerinin belirlenmesine, döviz ve dövizi temsil eden belgelere ilişkin tüm işlemler ile dövizlerin tasarruf ve idaresine, Türk parası ve Türk parasını temsil eden belgelerin ithal ve ihracına, kıymetli maden, taş ve eşyalara ilişkin işlemlere, ihracata, ithalata, özelliği olan ihracat ve ithalata, görünmeyen işlemlere, sermaye hareketlerine ilişkin kambiyo işlemlerine ait düzenleyici, sınırlayıcı esaslar, 1567 Sayılı Kanun’un 1. maddesinde belirtilen yetkiye istinaden geçmişte Bakanlar Kurulu Kararı ile tayin ve tespit edilmekte iken, yürürlükteki hali ile Cumhurbaşkanı tarafından tayin ve tespit edilmektedir.
1567 Sayılı Kanun’un yayımlanmasından sonra, o tarihte 1567 Sayılı Kanun’un yukarıda alıntılanan 1. maddesi uyarınca Bakanlar Kurulu tarafından Kanun’un verdiği yetkiye istinaden pek çok düzenleme yapılmıştır. Bunlardan en önemlisi, halen yürürlükte olan, 11.08.1989 Tarihli ve 20249 Sayılı Resmi Gazete’de yayımlanan “Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karar” dır.
Bununla birlikte, gerek 1567 Sayılı Kanun, gerekse de 32 Sayılı Karar, ekonomimiz açısından çok önemli düzenlemeler içerdiği halde, 13.09.2018 Tarihli ve 30534 Sayılı Resmi Gazete’de yayımlanan ve kamuoyunda kısaca “Dövizle Sözleşme Yasağı” olarak adlandırılan “Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Kararda Değişiklik Yapılmasına Dair” 85 Karar Sayılı Cumhurbaşkanı Kararı’na kadar kamuoyunun ilgisini yeterince çekmemiş, bu denli tartışılmamıştı.
1567 Sayılı Kanun’un 1. Maddesinde Cumhurbaşkanı’na tanınan yetkiye dayalı olarak verilen 85 Sayılı Cumhurbaşkanı Kararı’nın, Türkiye’de yerleşik kişilerin kendi aralarında akdedecekleri bazı sözleşme türlerinde sözleşme bedelini ve diğer parasal yükümlülüklerini döviz cinsinden veya dövize endeksli olarak belirlemelerini yasaklayan düzenlemesi, başta 16.11.2018 Tarihli Resmi Gazete’de yayımlanan Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin Tebliğ (Tebliğ No: 2008-32/34)’De Değişiklik Yapılmasına Dair Tebliğ (Tebliğ No: 2018-32/52) olmak üzere, her ne kadar sonradan yayımlanan Tebliğler ile değiştirilmiş ve bazı sözleşme türlerine istisna getirilerek dövizle sözleşme yasağı esnetilmiş ise de bu yazımız tarihi itibariyle pek çok sözleşme türünde halen geçerli durumdadır.
1567 Sayılı Kanun’un 3. Maddesinin 1. Fıkrası aynen; “Cumhurbaşkanının bu Kanun hükümlerine göre yapmış bulunduğu genel ve düzenleyici işlemlerdeki yükümlülüklere aykırı hareket eden kişi, üçbin Türk Lirasından yirmibeşbin Türk Lirasına kadar idarî para cezası ile cezalandırılır.” hükmünü taşımaktadır.
Yukarıda alıntılanan kanun maddesinde belirtilen idari para cezası tutarları, her yıl için 1567 sayılı Kanun’a göre değiştirilmesine ilişkin bir düzenleme bulunmadığından 5346 sayılı Kabahatler Kanun’un “Genel Kanun Niteliği” başlıklı 3’üncü maddesinin birinci fıkra (b) bendi aracılığıyla aynı Kanunun 17’inci maddesine dayanılarak Yeniden Değerleme Oranına göre uygulanmaktadır.
2025 yılı için Yeniden Değerleme Oranı, 27.11.2025 tarihli Resmi Gazete’de yayımlanan Vergi Usul Kanunu Genel Tebliği (Sıra No:585) ile %25,49 olarak belirlendiğinden, 2026 yılında Cumhurbaşkanının 1567 Sayılı Kanun hükümlerine göre yapmış bulunduğu genel ve düzenleyici işlemlerdeki yükümlülüklere aykırı hareket edenler, 90.669,00 Türk Lirasından 756.426,00 Türk Lirasına kadar idari para cezası ile cezalandırılmaktadır. Anılan idari para cezası, dövizle sözleşme yasağına aykırılık teşkil eden sözleşmelerde sözleşmenin her bir tarafı için ayrı ayrı olmak üzere uygulanacaktır. Tekerrür durumunda ise bu cezalar iki katı olarak uygulanmaktadır.
Öte yandan, 1567 Sayılı Kanun’un 1. maddesinin eski halinde Bakanlar Kurulu’na verilen yetki, Anayasa’ya aykırı olduğundan bahisle yapılan itirazlara istinaden, Anayasa Mahkemesi kararlarına defalarca konu olmuş ve anılan aykırılık itirazları reddedilmişti.
Son olarak, 15.10.2025 Tarihli Resmi Gazete’de yayımlanan, Anayasa Mahkemesi’nin 17.06.2025 Tarihli, 2024/193 Esas, 2025/136 Karar Sayılı Kararı ile 1567 Sayılı Kanun’un Cumhurbaşkanı’na Türk parasının korunması ile ilgili düzenleme yapma yetkisi veren 1. Maddesi , yasama yetkisinin devredilmezliği ilkesi çerçevesinde ele alınıp neticede Anayasa’ya aykırı bulunarak iptal edilmiştir. Bununla birlikte, Anayasa Mahkemesi bu iptal kararının Resmi Gazete’de yayımlanmasından itibaren 9 ay sonra yürürlüğe girmesine karar vermişti.
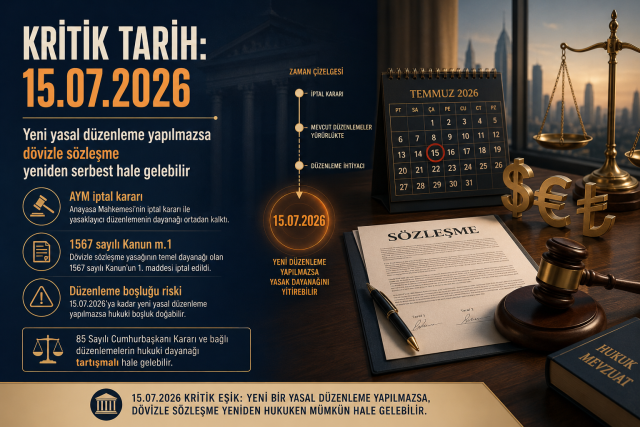
Şu durumda, 15.07.2026 tarihi itibariyle yürürlüğe girecek olan anılan iptal kararı uyarınca eskisine benzer şekilde Cumhurbaşkanı’na Türk parasının korunması ile ilgili düzenleme yapma yetkisi veren yeni bir kanun maddesi yürürlüğe girmez ise 1567 Sayılı Kanun’un Cumhurbaşkanı’na düzenleme yetkisi veren 1. Maddesine istinaden yayımlanan, dövizle sözleşme yasağına ilişkin 85 Sayılı Cumhurbaşkanı Kararı da dahil olmak üzere tüm tebliğ ve kararlar da dayanaksız kalacak ve hukuken uygulanabilir olmaktan çıkacaktır.
Bu bağlamda, kanun koyucu tarafından 15.07.2026 tarihine kadar bu konuda yeni bir yasal düzenleme yapılmazsa, 15.07.2026 tarihinden itibaren dövizle sözleşmenin yeniden serbest hale geleceği hukuken öngörülebilir.
Anayasa Mahkemesi’nin anılan iptal kararının yürürlüğe girmesine yaklaşık 1 aylık süre kaldığından, kanun koyucunun bu konudaki olası düzenlemelerini yakınen takip edip gelecek bültenlerimizde gelişmeleri sizlerle paylaşacağız.
Av. Bayla Başta Akpınar