Ticari hayatta en çok karşımıza çıkan, en yaygın ve önemli sözleşmeler arasında satım sözleşmeleri yer almaktadır. Hukuki niteliği itibariyle satım sözleşmesi, taraflara karşılıklı borç yükleyen, rızai şekilde kurulan ve borç doğuran bir sözleşmedir. İnsanların ihtiyaçlarını karşılamak amacıyla tarih boyunca süregelen ticari faaliyetler, teknolojinin gelişmesi ve elektronik ticaretin yaygınlaşmasıyla birlikte çok daha geniş bir alana yayılmıştır. Ticaret hacmindeki bu büyüme ekonomik canlılığı artırırken, tacirler arasında ayıplı mal tesliminden kaynaklanan uyuşmazlıkların sayısında da önemli bir artışa neden olmuştur.
Ticari faaliyetlerin gerektirdiği hız, güven ve öngörülebilirlik ilkeleri ile tacirlerin basiretli davranma yükümlülüğü dikkate alınarak, ticari satışlarda ayıp ihbarına ilişkin özel düzenlemeler öngörülmüştür. Bu kapsamda Türk Ticaret Kanunu, Türk Borçlar Kanunu’ndan farklı olarak ticari satışlarda uygulanacak muayene ve ihbar sürelerini açık biçimde belirlemiştir.
Satış sözleşmelerinde ayıptan kaynaklanan sorumluluk, iç hukuk bakımından 6098 sayılı Türk Borçlar Kanunu (TBK) ile 6102 sayılı Türk Ticaret Kanunu (TTK) hükümlerine tabidir. Milletlerarası satış sözleşmelerinde ise Türkiye’nin taraf olduğu 1980 tarihli Viyana Milletlerarası Mal Satımına İlişkin Sözleşmeler Hakkında Antlaşma (CISG) uygulanmaktadır. Dolayısıyla satıcının ayıptan doğan sorumluluğunun hukuki dayanağını TBK, TTK ve CISG hükümleri oluşturmaktadır.
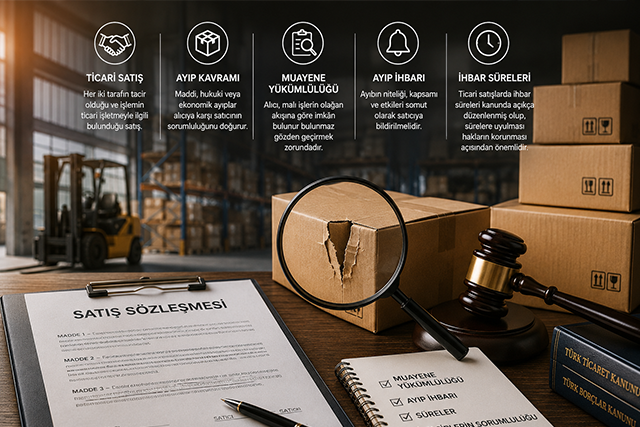
Ticari satış; satış sözleşmesinin her iki tarafının da tacir olduğu ve işlemin her iki tarafın ticari işletmesiyle ilgili bulunduğu satış türü olarak tanımlanmaktadır. Uygulamada Yargıtay da tarafların tacir sıfatına sahip olduğu satış işlemlerini ticari satış olarak değerlendirmektedir. (bknz: Yargıtay 19. Hukuk Dairesi’nin 2016/14741 E. 2017/7855 K. sayılı 11.12.2017 tarihli kararı)
Satış sözleşmesinin taraflarının tacir olması veya işlemin ticari işletmeyle bağlantılı bulunması halinde, sözleşme ticari nitelik kazanır ve TTK hükümleri uygulanır. Bu nedenle ticari satışlarda ayıplı mal teslimi bakımından öngörülen ihbar süreleri, adi satışlara göre farklılık göstermektedir. Ticari satış sözleşmelerinde satıcının ayıptan kaynaklanan sorumluluğu; malın tesliminden sonra alıcıya yüklenen muayene ve ihbar yükümlülüklerinin kanunda belirtilen süreler içerisinde yerine getirilmesine bağlıdır.

Satışa konu malda bulunması gereken veya taraflarca kararlaştırılan özelliklerin mevcut olmaması ya da eksik bulunması ayıp olarak nitelendirilmektedir. Örneğin bir kumaşın yırtık, lekeli olması veya kullanım sonrasında olağan dışı şekilde çekmesi ayıp kapsamında değerlendirilebilir.
Satıcının ayıptan sorumluluğu ve alıcının bu kapsamda sahip olduğu haklar TBK’nın 219 ve devamı maddelerinde düzenlenmiştir. TBK m. 219 uyarınca, “Satıcı, alıcıya karşı herhangi bir surette bildirdiği niteliklerin satılanda bulunmaması sebebiyle sorumlu olduğu gibi, nitelik veya niteliği etkileyen niceliğine aykırı olan, kullanım amacı bakımından değerini ve alıcının ondan beklediği faydaları ortadan kaldıran veya önemli ölçüde azaltan maddi, hukuki ya da ekonomik ayıpların bulunmasından da sorumlu olur” hükmüne haizdir. Bu çerçevede ayıp üç farklı şekilde ortaya çıkabilir. Maddi ayıp, malın fiziksel özelliklerindeki eksiklik veya bozuklukları ifade ederken; hukuki ayıp, maldan yararlanılmasını engelleyen hukuki sınırlamaların veya yasakların bulunmasıdır. Ekonomik ayıp ise malın beklenen ekonomik değeri sağlamamasından kaynaklanmaktadır.
Ayıplar, tespit edilebilme şekillerine göre açık ve gizli ayıp olarak ikiye ayrılır. Olağan bir inceleme sonucunda kolaylıkla fark edilebilen ayıplar açık ayıp niteliğindedir. Buna karşılık teslim anında fark edilmesi mümkün olmayan ve ancak kullanım sırasında ortaya çıkan ayıplar ise gizli ayıp olarak değerlendirilmektedir. Gizli ayıp, çoğu zaman malın kullanılmasıyla birlikte ortaya çıkan ve teslim sırasında tespit edilmesi mümkün olmayan kusurları ifade etmektedir.
Alıcının, ayıplı mal nedeniyle kanundan doğan seçimlik haklarını kullanabilmesi için öncelikle satıcıyı ayıp konusunda bilgilendirmesi gerekir. Bu bildirime uygulamada “ayıp ihbarı” adı verilmektedir. Ancak ihbarın geçerli kabul edilebilmesi için yalnızca ayıbın varlığından söz edilmesi yeterli değildir. Bildirimde, ayıbın niteliği, kapsamı ve mal üzerindeki etkileri somut şekilde açıklanmalıdır. Doktrinde, genel ve soyut ifadeler içeren bildirimlerin yeterli bir ayıp ihbarı olarak kabul edilmediği belirtilmektedir.
Ayıptan kaynaklanan sorumluluk hükümlerinden yararlanabilmek için alıcının yerine getirmesi gereken iki temel külfet bulunmaktadır: muayene (gözden geçirme) ve ihbar külfeti. Özellikle tacirler bakımından bu yükümlülükler, basiretli iş insanı gibi davranma ilkesinin doğal bir sonucu olarak değerlendirilmektedir. Külfet, yerine getirilmediğinde kişiyi yaptırımla karşı karşıya bırakmaktan ziyade, belirli hakların kaybedilmesine yol açan hukuki bir davranış yükümlülüğüdür. Dolayısıyla muayene ve ihbar külfetlerinin ihlali, alıcının ayıba ilişkin haklarını kullanamaması sonucunu doğurur.
Gözden geçirme doktrinde kullanılan diğer isimleriyle muayene veya kontrol külfeti Türk Borçlar Kanunu’nun 223. maddesinde düzenlenmiştir. İlgili hükme göre; alıcı, devraldığı satılanın durumunu işlerin olağan akışına göre imkân bulunur bulunmaz gözden geçirmek zorundadır. TBK kapsamında kalan adi satışlar bakımından gözden geçirme külfetinin yerine getirilmesi bakımından açık bir süre belirlenmeyip, “işlerin olağan akışına göre imkân bulunur bulunmaz” inceleme ve ortaya çıkan ayıbın satıcıya “uygun bir süre içinde” bildirim ifadesine yer verilmiştir. Bir diğer deyişle, alıcı, teslim aldığı malı işlerin olağan akışının elverdiği ilk fırsatta incelemek ve ayıp tespit etmesi hâlinde bunu uygun süre içerisinde satıcıya bildirmek zorundadır. Adi satışlarda kanun koyucu belirli bir süre öngörmemiş, değerlendirmeyi somut olayın özelliklerine bırakmıştır.
Ancak ticari satışlarda durum farklıdır. Ticari hayatın süratli işleyişi ve tacirlerin özen yükümlülüğü dikkate alınarak TTK’da özel süreler belirlenmiştir. Böylece ticari ilişkilerde belirsizliklerin uzun süre devam etmesi önlenmek ve taraflar arasındaki hukuki güvenliğin sağlanması amaçlanmıştır. Nitekim tarafların tacir olması, ayıp bildirimini de etkilemektedir.
Ticari satışlarda ayıplı ifanın söz konusu olması durumunda esas olarak Türk Borçlar Kanunu m.219 vd. hükümleri uygulama alanı bulacak, muayene ve ihbar külfeti bakımından ise; Türk Ticaret Kanunu’nda özel olarak düzenlenen “Ticari satış ve mal değişimi” başlıklı 23. Madde uygulama alanı bulacaktır.
6102 sayılı Türk Ticaret Kanunu’nun “Ticari Satış ve Mal Değişimi” başlıklı 23/1-c hükmüne göre;
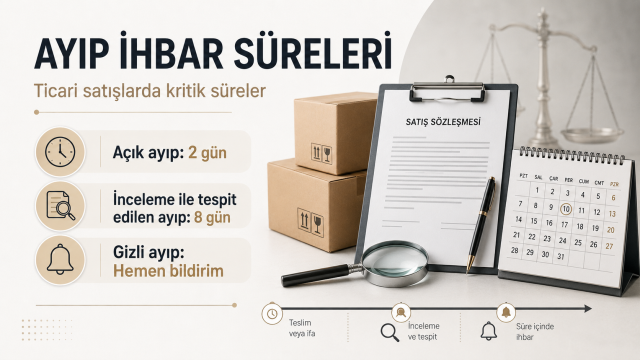
- Maldaki ayıp teslim anında açıkça fark edilebiliyorsa alıcı, durumu teslim tarihinden itibaren iki gün içinde satıcıya bildirmelidir.
- Ayıp ilk bakışta anlaşılamıyor ancak olağan bir inceleme sonucunda tespit edilebiliyorsa alıcı, malı teslim aldıktan sonra sekiz gün içerisinde incelemek veya incelettirmek ve ayıp tespit edilmesi hâlinde aynı süre içinde ihbarda bulunmak zorundadır.
- Olağan inceleme ile ortaya çıkarılamayan gizli ayıplarda ise TBK m. 223 hükümleri uygulanır.
Görüldüğü üzere TBK’nın aksine TTK hükmünde muayene süresi kesin olarak belirtilmiştir. Bu nedenle söz konusu hak düşürücü süreler içerisinde gerekli işlemleri gerçekleştirmeyen alıcı, ayıba dayanarak hak talep edemez.
Bununla birlikte sekiz günlük sürenin dolması, her durumda alıcının tüm haklarının sona erdiği anlamına gelmez. Türk Borçlar Kanunu’nun 223’üncü maddesinin ilgili fıkrasında ise ; “(1) Alıcı, devraldığı satılanın durumunu işlerin olağan akışına göre imkan bulunur bulunmaz gözden geçirmek ve satılanda satıcının sorumluluğunu gerektiren bir ayıp görürse, bunu uygun bir süre içinde ona bildirmek zorundadır. (2) Alıcı gözden geçirmeyi ve bildirimde bulunmayı ihmal ederse, satılanı kabul etmiş sayılır.” düzenlemesine yer verilmiştir.
TBK m. 223’te tanımlandığı haliyle durumun gerekli kıldığı bir gözden geçirme sırasında anlaşılamayacak nitelikte ve teslimden sonra ortaya çıkan bir ayıp söz konusuysa, yani yalnızca kullanımla anlaşılabilecek bir ayıp mevcutsa alıcının ayıbı öğrendiği anda satıcıya “hemen” ihbarda bulunması gerekmektedir. “Hemen” ifadesi her somut olayın özelliklerine göre farklı yorumlanabilecek bir kavram olduğundan kullanıma bağlı gizli ayıpların ihbarına ilişkin “hemen” kavramının yargı kararları çerçevesinde yorumlanmaktadır. Örneğin, bir mekanik sistemde tespit edilen arızaya ilişkin olarak verilen bir kararda iki hafta ayıp ihbarı için makul kabul edilirken, (bknz: İzmir 4. Asliye Ticaret Mahkemesi, E. 2018/1298, K. 2022/223, T. 11.03.2022); bir diğer kararda savunma sanayi ürününde ortaya çıkan bir gizli ayıp ile ilgili iki ay sonra yapılan ayıp ihbarı uygun bulunmamıştır. (bknz: Adana BAM 9. Hukuk Dairesi, E. 2021/1723, K. 2024/1385, T. 18.07.2024)
Niteliği gereği olağan muayene ile tespit edilemeyecek, ancak zamanla kullanıma bağlı olarak ortaya çıkacak olan gizli ayıp söz konusu olduğunda ise muayene külfeti söz konusu olmayacaktır. Zira gizli ayıp muayene külfetinin yerine getirilmesi sonucunda yapılan olağan bir gözden geçirmeyle tespit edilemeyecektir. Bu nedenle gizli ayıplı malı teslim alan alıcının tek yükümlülüğü gizli ayıp ortaya çıkar çıkmaz hemen bildirimde bulunmaktır.
BİLDİRİM KÜLFETİ
TBK m. 223 hükmü gereğince alıcı, satıcının sorumluluğunu doğurabilecek bir ayıp tespit ettiğinde bunu uygun süre içerisinde satıcıya bildirmekle yükümlüdür. Kanun, adi satışlar bakımından kesin bir süre belirlememiştir. Buna karşılık ticari satışlarda TTK m. 23/1-c’de düzenlenen süreler uygulanmaktadır.
Bu kapsamda;
- Açık ayıplarda ihbar süresi teslimden itibaren iki gündür.
- Olağan inceleme ile ortaya çıkarılabilecek ayıplarda inceleme ve ihbar için tanınan toplam süre sekiz gündür.
- Gizli ayıplarda ise ayıbın öğrenilmesini takiben gecikmeksizin bildirim yapılmalıdır.
Gizli ayıp bakımından ise TTK’da açık bir hüküm olmadığından TBK uygulanacaktır ve gizli ayıbın ortaya çıkmasını takiben hemen bildirim yapılacaktır. Bildirim yükümlülüğünün amacı, satıcının ayıptan mümkün olan en kısa sürede haberdar edilmesini sağlayarak zararın büyümesini önlemek ve gerekli tedbirleri alma imkânı tanımaktır.
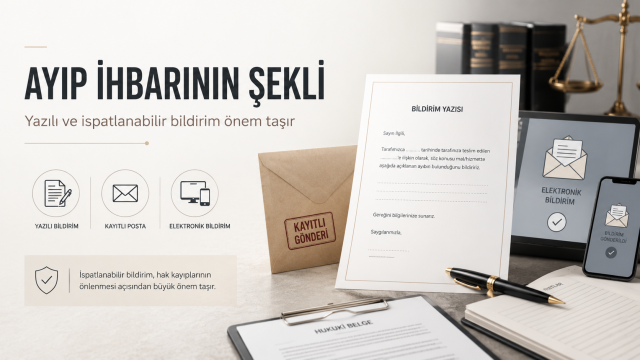
Tacirler bakımından önemlilik arz eden bir başka konu ise bildirimin şeklidir. Türk Borçlar Kanunu ve Türk Ticaret Kanunu’nda ayıp ihbarının geçerliliği bakımından özel bir şekil şartı öngörülmemiştir. Bu nedenle kural olarak ayıp bildirimi herhangi bir şekle bağlı olmaksızın yapılabilir.
Bununla birlikte tacirler arasındaki hukuki ilişkiler bakımından TTK m. 18/3 hükmü önem taşımaktadır. İlgili hüküm “Tacirler arasında, diğer tarafı temerrüde düşürmeye, sözleşmeyi feshe, sözleşmeden dönmeye ilişkin ihbarlar veya ihtarlar noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak kayıtlı elektronik posta sistemi ile yapılır.” şeklinde düzenlenmiştir. Her ne kadar ayıp ihbarı açıkça bu hüküm kapsamında sayılmamış olsa da, ayıp ihbarıyla birlikte sözleşmeden dönme veya fesih hakkının kullanıldığı durumlarda bildirimin belirtilen yöntemlerden biriyle yapılması ispat kolaylığı sağlayacaktır.
Alıcının satıcıya ayıbı bildirmesinde özel şekil şartı aranmamakla birlikte, bildirimde satılanın ayıplı olduğu açık bir şekilde ifade edilmelidir. Ancak ticari satışlarda 6102 sayılı Türk Ticaret Kanunu 18. Madde hükmü gereği tacirler arasında, diğer tarafı temerrüde düşürmeye, sözleşmeyi feshe, sözleşmeden dönmeye ilişkin ihbarlar veya ihtarlar noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak kayıtlı elektronik posta sistemi ile yapılır. Eski TTK döneminde, getirilen şartın geçerlilik şartı mı yoksa ispat şartı mı olduğu doktrinde tartışmalara neden olsa da, Yargıtay Hukuk Genel Kurulu, 996/11-951 Esas 12.03.1997 tarih ve 997/178 K sayılı kararında hükümde öngörülen şekillerin geçerlilik şartı olmayıp ispat şartı olduğu vurgulanmıştır. Doktrinde ve yargı kararlarında genel kabul, TTK m. 18/3’te öngörülen şeklin geçerlilik şartı değil, ispat şartı olduğu yönündedir. Bu nedenle farklı yöntemlerle yapılan bildirimler de geçerli kabul edilmekte; ancak ispat bakımından zorluk yaşanabilmektedir.
Satıcının, satılandaki ayıptan sorumlu tutulabilmesi için, kusurlu olması şartı aranmaz. Aslında bildirim külfetinin amacı, satıcıya satılandaki ayıptan derhal haberdar olarak oluşan zararın artmasını önleme ve ayıbın muhtemel sonuçlarına karşı kendisini koruma imkânı sunarak satıcının kusursuz sorumluluğunu dengelemektir.
Uygulamada yazılı veya sözlü olarak ayıp ihbarının yapıldığı görülmektedir. Yargıtay’ın bazı dairelerinin yerleşik uygulamasına göre tacirler arasındaki ayıp ihbarının TTK’da öngörülen özel şekil şartına uyularak noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak kayıtlı elektronik posta sistemi ile yapılması gerektiği kabul edilmektedir. Kimi Yargıtay kararlarına bakıldığında da ayıp ihbarının tacirler arasında herhangi bir şekle tabi olmadığına yönelik kararların verildiği de görülmektedir. Fakat herhangi bir şekle tabi olmadığı uygulamada söylense dahi her türlü ispat açısından ayıp ihbarının yazılı olarak yapılmasında fayda vardır. Bu nedenle ispata ilişkin herhangi bir riskle karşılaşmamak için Yargıtay’ın yerleşik uygulamasına göre ayıp ihbarının TTK’da öngörülen özel şekil şartına uyularak yapılması daha doğru olacaktır.
Kanunda öngörülen süreler içerisinde ayıp ihbarında bulunulmaması hâlinde alıcı, malı mevcut durumu ile kabul etmiş sayılır. Bunun sonucu olarak ayıba dayanarak sahip olduğu seçimlik hakları ileri süremez.
Başka bir ifadeyle muayene ve ihbar külfetlerini zamanında yerine getirmeyen alıcı, ayıba karşı tekeffül hükümlerinden yararlanma imkânını kaybeder. Yargıtay uygulamasında da süresinden sonra yapılan ihbarların hukuki korumadan yararlanamayacağı istikrarlı şekilde kabul edilmektedir. (bknz: Yargıtay 19.Hukuk Dairesi’nin 2014/8742 E., 2014/10392 K. sayılı ve 03.06.2014 T.ilamı;
Mahkemece, bilirkişi incelemesine göre kumaştaki ayıbın iplikten kaynaklandığı, TTK’nun 25. maddesine göre açık ayıp halinde 2 gün içinde, gizli ayıp halinde 8 gün içinde ayıp ihbarında bulunulması gerektiği, en son fatura tarihinin 03.02.2012 olmasına rağmen ayıp ihbarının 12.04.2012 tarihinde e-mail yoluyla yapılmış olduğu gerekçesiyle davanın reddine karar verilmiş, hüküm davacı vekili tarafından temyiz edilmiştir. Dosyadaki yazılara kararın dayandığı delillerle gerektirici sebeplere, delillerin takdirinde bir isabetsizlik bulunmamasına göre, davacı vekilinin yerinde görülmeyen bütün temyiz itirazlarının reddiyle usul ve kanuna uygun bulunan hükmün ONANMASINA”
Yargıtay 11.Hukuk Dairesi’nin 2020/5033 E., 2021/3704 K. sayılı ve 15.04.2021 T.ilamı;
davacının satın aldığı iplikleri TTK’nın 23/1-c maddesi gereği 8 gün içinde incelemek veya incelettirerek inceleme sonucunu satıcıya ihbar etmesi gerektiği, süresinde ayıp ihbarı yapılmadığı, bu durumda davacının ürünü bu hali ile kabul etmiş sayılacağı gerekçesiyle davanın reddine karar verilmiştir. Karar, davacı vekilince temyiz edilmiştir. Dosyadaki yazılara, mahkemece uyulan bozma kararı gereğince hüküm verilmiş olmasına ve delillerin takdirinde bir isabetsizlik bulunmamasına göre, davacı vekilinin bütün temyiz itirazları yerinde değildir.)
Ancak TBK m. 225 önemli bir istisna getirmektedir. Buna göre satıcı ayıbı bilerek gizlemiş veya ağır kusurla hareket etmişse, ayıp ihbarının süresinde yapılmadığını ileri sürerek sorumluluktan kurtulamaz. (bknz: Yargıtay 19. Hukuk Dairesi E. 2015/8094 K. 2015/12630 T. 13.10.2015
Aracın, satıcı tarafından sağ yan, tavan kenar direği önkısmının değişim yapılarak, yeni araç şeklinde satımının yapılması TBK 225. maddede düzenlenen “satıcının ağır kusuru” nun sonuçlarını doğurur. Aynı maddede, “ağır kusuru olan satıcı, satılandaki ayıbın kendisine süresinde bildirilmemiş olduğunu ileri sürerek, sorumluluktan kısmen de olsa kurtulamaz. Satıcılığı meslek edinmiş kişilerin bilmesi gereken ayıplar bakımından da aynı hüküm geçerlidir.” denilmiştir.)
ZAMANAŞIMI
TBK m. 231 uyarınca, satıcı daha uzun bir süre için üstlenmiş olmadıkça, satıcının ayıptan kaynaklanan sorumluluğuna ilişkin davalar, aksi kararlaştırılmadıkça malın teslim tarihinden itibaren iki yıllık zamanaşımı süresine tabidir. Ayıbın bu süre içerisinde ortaya çıkıp çıkmaması sonucu değiştirmez. Bununla birlikte alıcının süresi içerisinde ileri sürdüğü ayıptan doğan def’i hakkı, iki yıllık sürenin dolmasıyla kendiliğinden ortadan kalkmaz.
Ancak unutmamak gerekir ki; satıcının ayıbı bilerek gizlemesi veya ağır kusurunun bulunması hâlinde ise iki yıllık zamanaşımı süresinden yararlanması mümkün değildir. Bu durumda alıcının talepleri genel zamanaşımı hükümlerine göre değerlendirilecektir.
AYIBA KARŞI TEKEFFÜL SORUMLULUĞU
Satıcının ayıptan sorumlu tutulabilmesi için bazı maddi ve şekli şartların birlikte gerçekleşmesi gerekir.
Buna göre;
- Satış konusu mal teslim edilmiş ve mülkiyet devredilmiş olmalıdır.
- Mal, sözleşmede kararlaştırılan veya bulunması gereken özellikleri taşımamalıdır.
- Alıcı ayıbı teslim sırasında bilmiyor olmalıdır.
- Ayıp, hasar ve yararın alıcıya geçmesinden önce mevcut bulunmalıdır.
- Taraflar ayıba karşı tekeffül hükümlerini geçerli şekilde kaldırmamış veya sınırlandırmamış olmalıdır.
Bunlar maddi şartları oluştururken, alıcının muayene ve ihbar yükümlülüklerini yerine getirmesi de şekli şart niteliğindedir.
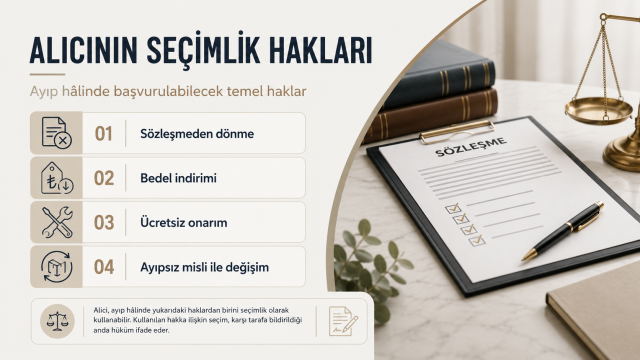
TBK m. 227 uyarınca satıcının ayıptan sorumlu olduğu durumlarda alıcı aşağıdaki seçimlik haklardan birini kullanabilir:
- Satılanı geri vermeye hazır olduğunu bildirerek sözleşmeden dönmek.
- Malı muhafaza ederek ayıp oranında satış bedelinde indirim talep etmek.
- Aşırı masraf gerektirmemesi şartıyla, onarım giderleri satıcıya ait olmak üzere ücretsiz tamir istemek.
- Mümkün olduğu takdirde ayıpsız misli ile değiştirilmesini talep etmek.
Bunlara ek olarak alıcının genel hükümlere göre maddi zararlarının tazminini isteme hakkı da saklıdır.
SONUÇ
Ticari satışlarda ayıp ihbarı, alıcının sahip olduğu hakları koruyabilmesi bakımından son derece önemlidir. Özellikle tacirler için öngörülen kısa ihbar süreleri dikkate alındığında, malın tesliminden sonra gerekli incelemelerin vakit kaybetmeden yapılması ve tespit edilen ayıpların yazılı ve ispatlanabilir yöntemlerle satıcıya bildirilmesi gerekmektedir.
Yargı kararları incelendiğinde, ayıbın öğrenilmesinden haftalar veya aylar sonra yapılan bildirimlerin çoğunlukla geç kabul edildiği görülmektedir. Bu nedenle, hak kaybına uğramamak adına alıcıların ayıbı öğrendikleri an ve her hâlükârda ilgili sektör ve hayatın olağan akışına uygun olarak makul süre içerisinde ve ispat edilebilir bir yöntemle satıcıya ihbarda bulunmaları ayıptan doğan sorumluluktan kurtulmaları bakımından kritik önem taşımaktadır. Basiretli tacirlerin uygulamadaki “müsait olunca inceleriz” veya “mallar bozuk, gel al” “tamam hallederiz” şeklindeki telefon görüşmeleri uygulamaları ve alışkanlıkları bir kenara bırakılmalı, ticari teamüllere uygun şekilde hareket ederek ayıpları gecikmeksizin bildirmeleri ve hak kaybı yaşamamak adına hukuki danışmanlık almaları büyük önem taşımaktadır.
Av. Aslı Evrim Özbay